


Redutor de 50% na alíquota de IBS/CBS na infraestrutura: saneamento, pavimentação, ferrovias e edificações fazem jus ao regime específico?
Circula pelo meio empresarial e jurídico a informação de que alguns tipos de obras de infraestrutura estariam no âmbito do regime específico de operações com bens imóveis, enquanto outros se sujeitariam ao regime geral (sem o redutor de alíquota de 50%).
Coluna Direito da Infraestrutura

*Reinaldo Belli
Circula pelo meio empresarial e jurídico a informação de que alguns tipos de obras de infraestrutura estariam no âmbito do regime específico de operações com bens imóveis, enquanto outros se sujeitariam ao regime geral (sem o redutor de alíquota de 50%). Escrevi esta coluna, com a finalidade de combater essa ideia, e deixar claro que razões constitucionais impedem a exclusão de alguns tipos de obras do regime de operações com bens imóveis. A meu juízo, o “pecado original” dessa interpretação está em iniciar a leitura pelo Regulamento, e depois visitar a Constituição, quando sabemos que desde sempre a boa e velha teoria do Direito manda fazer exatamente o contrário. Não há nada mais prático do que uma boa teoria.
Como se sabe, a Constituição, sob a redação dada pela Emenda Constitucional 132/2023, previu regimes específicos e diferenciados de tributação do IBS e da CBS. Estes regimes são excepcionais, e só podem ser estabelecidos pela Lei Complementar nos exatos limites materiais e formais estabelecidos diretamente pela própria Constituição. Negou-se competência ao legislador aumentar as hipóteses de regimes excepcionais previstos na Constituição.
Dentre as hipóteses expressamente permitidas pelo constituinte derivado, foi justamente o regime específico de operações com bens imóveis.
A conceituação constitucional do que vem a ser “operação com bens imóveis” foi estabelecida pelo artigo 10º da Emenda Constitucional 132/2023. Conquanto este dispositivo não componha formalmente a parte permanente da Constituição, e por isso precise ser visitado em consulta isolada à Emenda, materialmente ele é norma constitucional tanto quanto qualquer outro dispositivo.
Nesta conceituação estipulativa, o constituinte descreveu as seguintes operações:
Art. 10. Para fins do disposto no inciso II do § 6º do art. 156-A da Constituição Federal, consideram-se:
(…).
II - operações com bens imóveis:
a) construção e incorporação imobiliária;
b) parcelamento do solo e alienação de bem imóvel;
c) locação e arrendamento de bem imóvel;
d) administração e intermediação de bem imóvel.
Ora, a alínea “a" do inciso II do artigo 10º da Emenda é expressa em incluir “construção”, de um lado, e “incorporação imobiliária”, de outro. O conector “e" tem natureza aditiva, e só pode se referir a duas coisas distintas, sob pena de o texto estar gramaticalmente errado. Seria como dizer, referindo-se a uma só pessoa: “convidei para a festa João e João”. Tirante a hipótese de estarmos diante de duas pessoas homônimas, enumerar duas vezes o nome da mesma pessoa em uma frase como esta não é possível na língua portuguesa.
Isso tudo para dizer que quando a Constituição se referiu a “construção”, não estava se referindo a “incorporação imobiliária”. E a operação de construção que não é de incorporação imobiliária, só pode ser o serviço de construção. As alíneas “b" a “d” do mesmo inciso confirmam essa interpretação, ao não enumerarem o serviço de construção em nenhuma delas, já que ele já estava referido na alínea “a”.
O serviço de construção é atividade regulada no Direito brasileiro, restrita à responsabilidade do profissional da engenharia civil, nos termos do artigo 7º, alíneas “e”, “f” e “g”, da Lei Federal 5.194/1966. A Engenharia Civil que constrói casas ou pontes, prédios ou rodovias, loteamentos ou aeroportos, é uma só disciplina do conhecimento científico, e o conselho profissional perante o qual a Anotação de Responsabilidade Técnica se registra é o mesmo (CREA). Engenharia civil é a disciplina do conhecimento em que se baseiam os serviços de construção civil.
Do ponto de vista popular, especialmente dentre aqueles que frequentam o meio empresarial das empreiteiras de todo tipo, é comum falar-se em construção civil e construção pesada, com sentidos opostos. Esse uso corrente, todavia, é portador de ambiguidade polissêmica vertical, isto é, o termo “construção civil” pode ser utilizado em sentido técnico para designar o gênero “serviços construtivos realizados em bem imóvel submetidos à disciplina de conhecimento da engenharia civil”, quanto pode ser utilizado na linguagem popular, com um significado mais restrito, mera espécie do gênero anteriormente descrito, no sentido de “serviços de construção de casas ou edifícios”, em oposição à construção pesada, que significa “serviços de construção de equipamentos de infraestrutura, como pontes, rodovias, ferrovias, portos, aeroportos, estações de tratamento de esgoto, etc”.
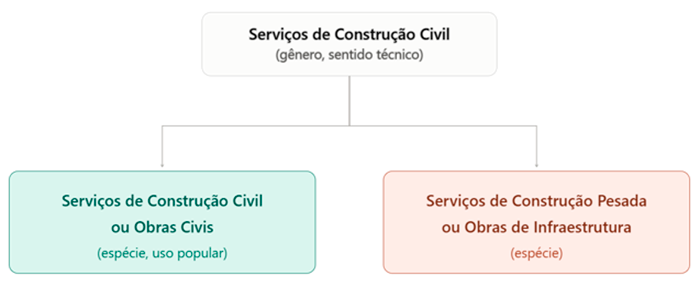
Felizmente, todavia, este é um debate inócuo para os fins da Reforma Tributária, pois a Constituição, com sua autoridade exclusiva, não utilizou a palavra “civil”. Logo, sequer há por que pesquisar se o significado de "civil" empregado é o gênero (sentido técnico) ou a espécie (sentido popular). Simplesmente porque o termo não foi empregado na Constituição.
Isso significa que todo e qualquer serviço de “construção”, desde que consista numa operação em um bem imóvel, portanto de competência técnica do profissional da engenharia civil, é submetido ao regime específico de operações com bens imóveis.
Esclarecido o conceito constitucional de operações com bens imóveis para os fins do artigo 10 da Emenda Constitucional 132, cumpre-nos descer à Lei Complementar 214 e aos regulamentos do IBS e da CBS.
A Lei Complementar 214 foi econômica neste quesito. O artigo 252 do diploma listou de maneira ligeiramente diferente as hipóteses de operações com bens imóveis:
Art. 252. O IBS e a CBS incidem, nos termos deste Capítulo, sobre as seguintes operações com bens imóveis:
I - alienação, inclusive decorrente de incorporação imobiliária e de parcelamento de solo;
II - cessão e ato translativo ou constitutivo onerosos de direitos reais;
III - locação, cessão onerosa e arrendamento;
IV - serviços de administração e intermediação; e
V - serviços de construção civil.
Note-se que a Lei Complementar confirmou – até porque não poderia fazer diferente – o que está na Constituição, e, didaticamente, tratou da incorporação imobiliária em um inciso diferente dos serviços de construção civil.
De fato, o negócio jurídico que envolve a alienação de um bem imóvel, inclusive decorrente de incorporação imobiliária, é operação distinta do negócio jurídico de prestação de serviços. O primeiro envolve a entrega de bem (imóvel), o segundo envolve um fazer, uma conduta, uma utilidade (embora possa também envolver ou não o fornecimento de bens, que são os materiais agregados à obra).
Note-se que na Lei Complementar aparece a palavra “civil”. “Serviços de construção civil”. Tivesse sido utilizada essa expressão no âmbito constitucional, poder-se-ia discutir se é lícito presumir que o constituinte tenha se utilizado do significado técnico ou coloquial do termo, isto é, do gênero ou da espécie. E, no plano constitucional, tenderia a concluir que seria o uso técnico, jamais o coloquial - até porque o uso vulgar da língua varia no tempo e no espaço, e não se pode presumir que os legisladores o tenham utilizado em detrimento do vernáculo. Sucede, porém, que apenas na Lei Complementar apareceu a palavra “civil”. Como a Constituição não autorizou a distinção entre construção civil (espécie, na linguagem popular) e construção pesada, não é válido atribuir à Lei Complementar um significado divergente da norma constitucional. Seria hipótese de interpretação contrária à Constituição.
Portanto, é seguro afirmar que no inciso V do artigo 252 da Lei Complementar 214 o legislador se utilizou da expressão “construção civil” no sentido técnico, para designar “serviços construtivos realizados em bem imóvel submetidos à disciplina de conhecimento da engenharia civil”. Ou seja, ele inclui tanto o contrato de prestação de serviços que uma pessoa física contrata de uma pequena empreiteira para a construção ou reforma da sua casa, quanto o contrato de prestação de serviços que uma concessionária de um aeroporto contrata de uma grande empreiteira para construção ou reforma do terminal de passageiros.
Passado o plano constitucional e legal, agora cumpre descer às minúcias regulamentares. No âmbito do Decreto Federal 12.955/2026, o artigo 360, §13º, e no âmbito da Resolução nº 06/2026 do Comitê Gestor do IBS, o artigo 360, §13º, dispõem o seguinte:
Decreto Federal 12.955/2026 | Resolução CGIBS 6/2026 |
Artigo 360. (...). § 13. Para fins do inciso V do caput, considera-se serviço de construção civil a execução, por administração, empreitada ou subempreitada, de obras de construção civil, hidráulica ou elétrica, bem como a demolição, reparação, conservação, reforma de edifícios, estradas, pontes, portos e congêneres, inclusive instalação e montagem de bens que se incorporem a bens imóveis. | Artigo 360. (...). § 13. Para fins do inciso V do caput deste artigo, considera-se serviço de construção civil a execução, por administração, empreitada ou subempreitada, de obras de construção civil, hidráulica ou elétrica, bem como a demolição, reparação, conservação, reforma de edifícios, estradas, pontes, portos e congêneres, inclusive instalação e montagem de bens que se incorporem a bens imóveis. |
A redação é mais específica do que a Constituição e a Lei Complementar – exatamente como se espera de um regulamento. E é benfazeja: expõe exemplos, não exaustivos, de operações com bens imóveis. Ocorre que essa lista não é exaustiva. Utiliza-se da conhecida remissão a “congêneres”, na esteira do que a Lei Complementar 116 já utiliza para a legislação do ISSQN.
Surgem vozes no âmbito dos debates sobre a reforma tributária a sustentar que obras não listadas no regulamento não devem se submeter ao regime específico de tributação de operações com bens imóveis. O exemplo comumente citado é o das obras de saneamento. Entendo que este é um grande equívoco, que encontra óbice em duas premissas. Primeiro: o conceito de operações com bens imóveis é constitucional – não poderia o regulamento e nem mesmo a lei alterá-lo. Segundo: o texto do regulamento sequer tem pretensão de ser exaustivo, até porque como norma expletiva ele jamais poderia sê-lo.
Em resumo: todo tipo de obra contratada onerosamente em um ciclo econômico, desde que seja obra realizada em bem imóvel, é hipótese de incidência do regime específico de operações com bens imóveis. Aí incluído o saneamento, a pavimentação de qualquer natureza, a construção de barragens, pontes, portos, aeroportos, ferrovias, rodovias, etc. Enfim, todas as obras de infraestrutura são operações com bens imóveis para os fins da redução de alíquota em 50%.
Por todo o exposto, esperamos sinceramente que a Receita Federal e Comitê Gestor do IBS respeitem ao longo dos anos a opção constitucional instituída pela Emenda nº 132/2023, que estabeleceu os serviços de construção civil na área da infraestrutura como hipótese de incidência do regime de operações com bens imóveis.

Autoria
*Reinaldo Belli
Doutor em Direito Econômico, Financeiro e Tributário pela USP. Mestre em Direito Financeiro e Tributário pela UFMG. Professor e Advogado, sócio no escritório Belli Advocacia. Consultor Jurídico do SICEPOT-MG e da ANEOR.
Contato: reinaldo@belli.adv.br.


Comentários